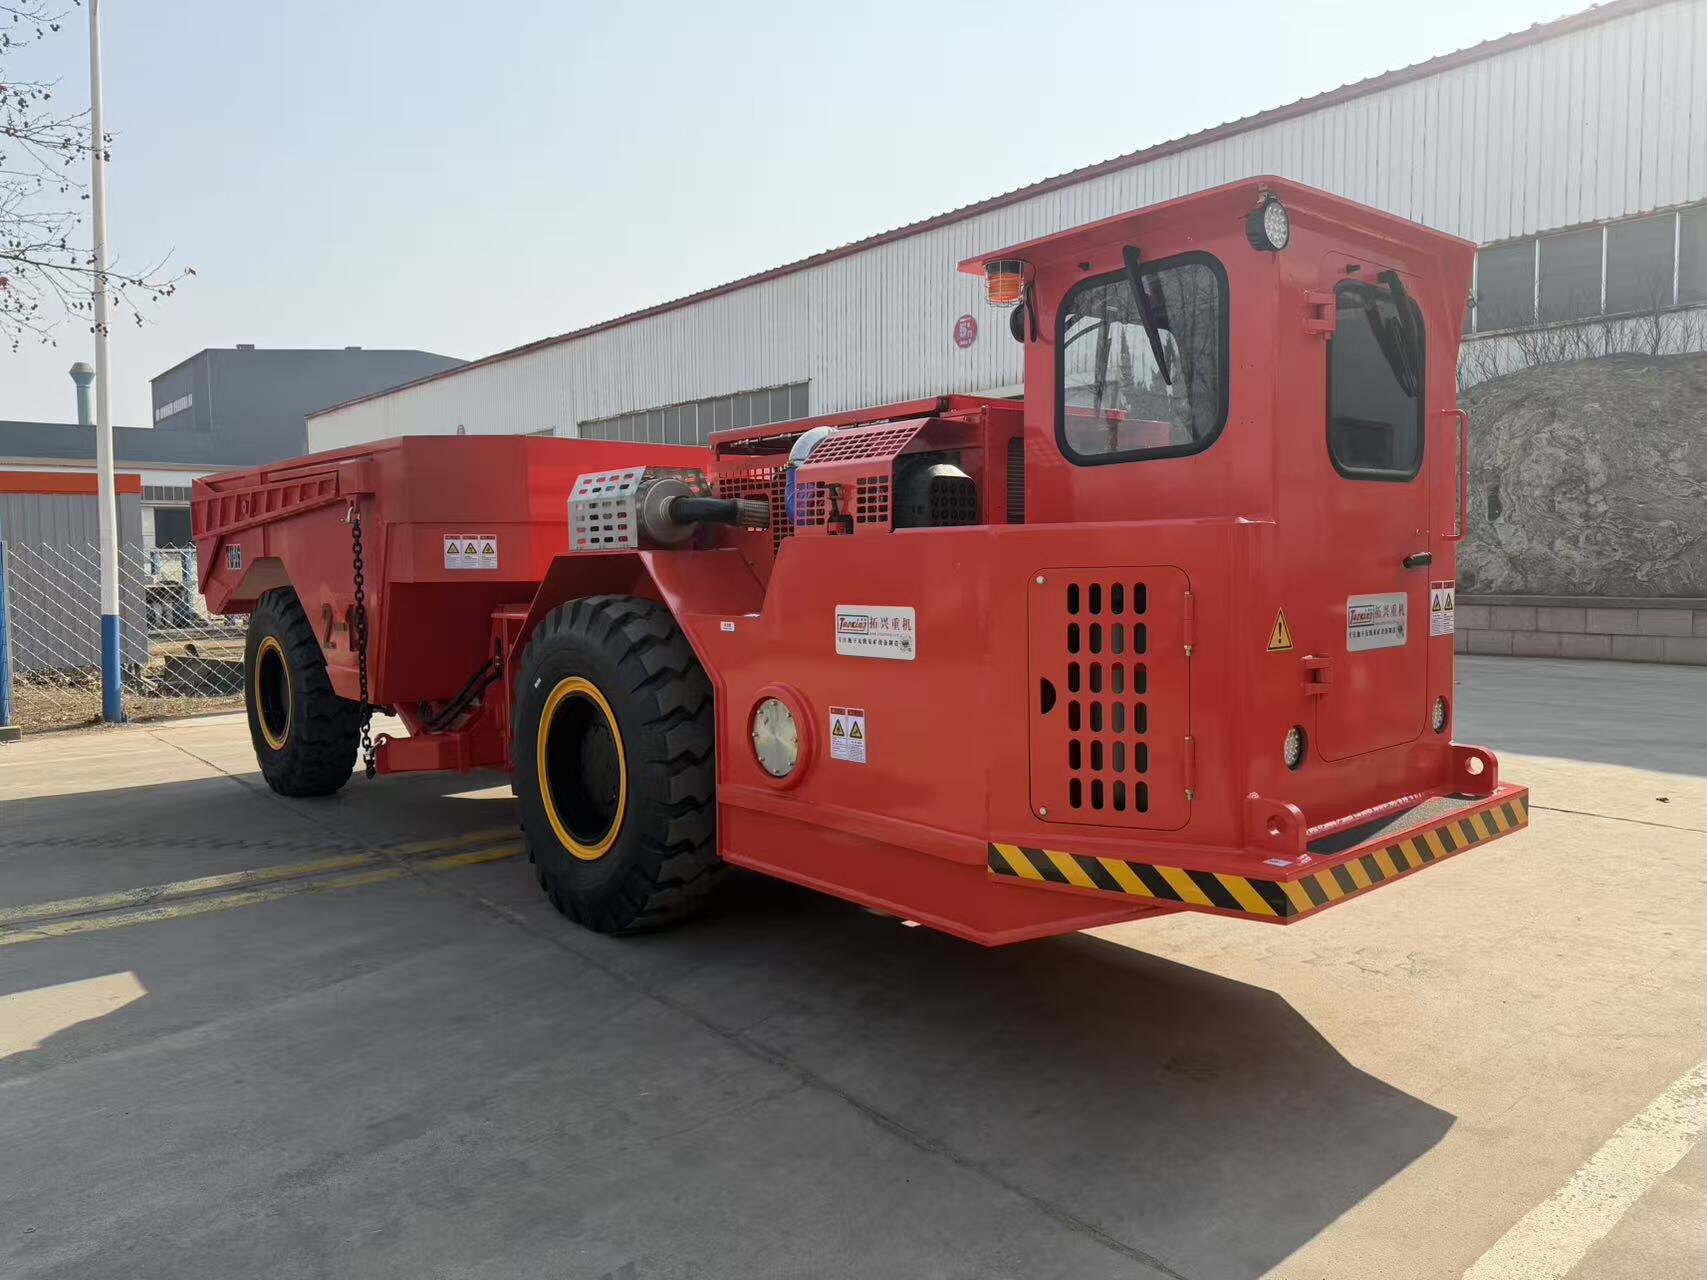
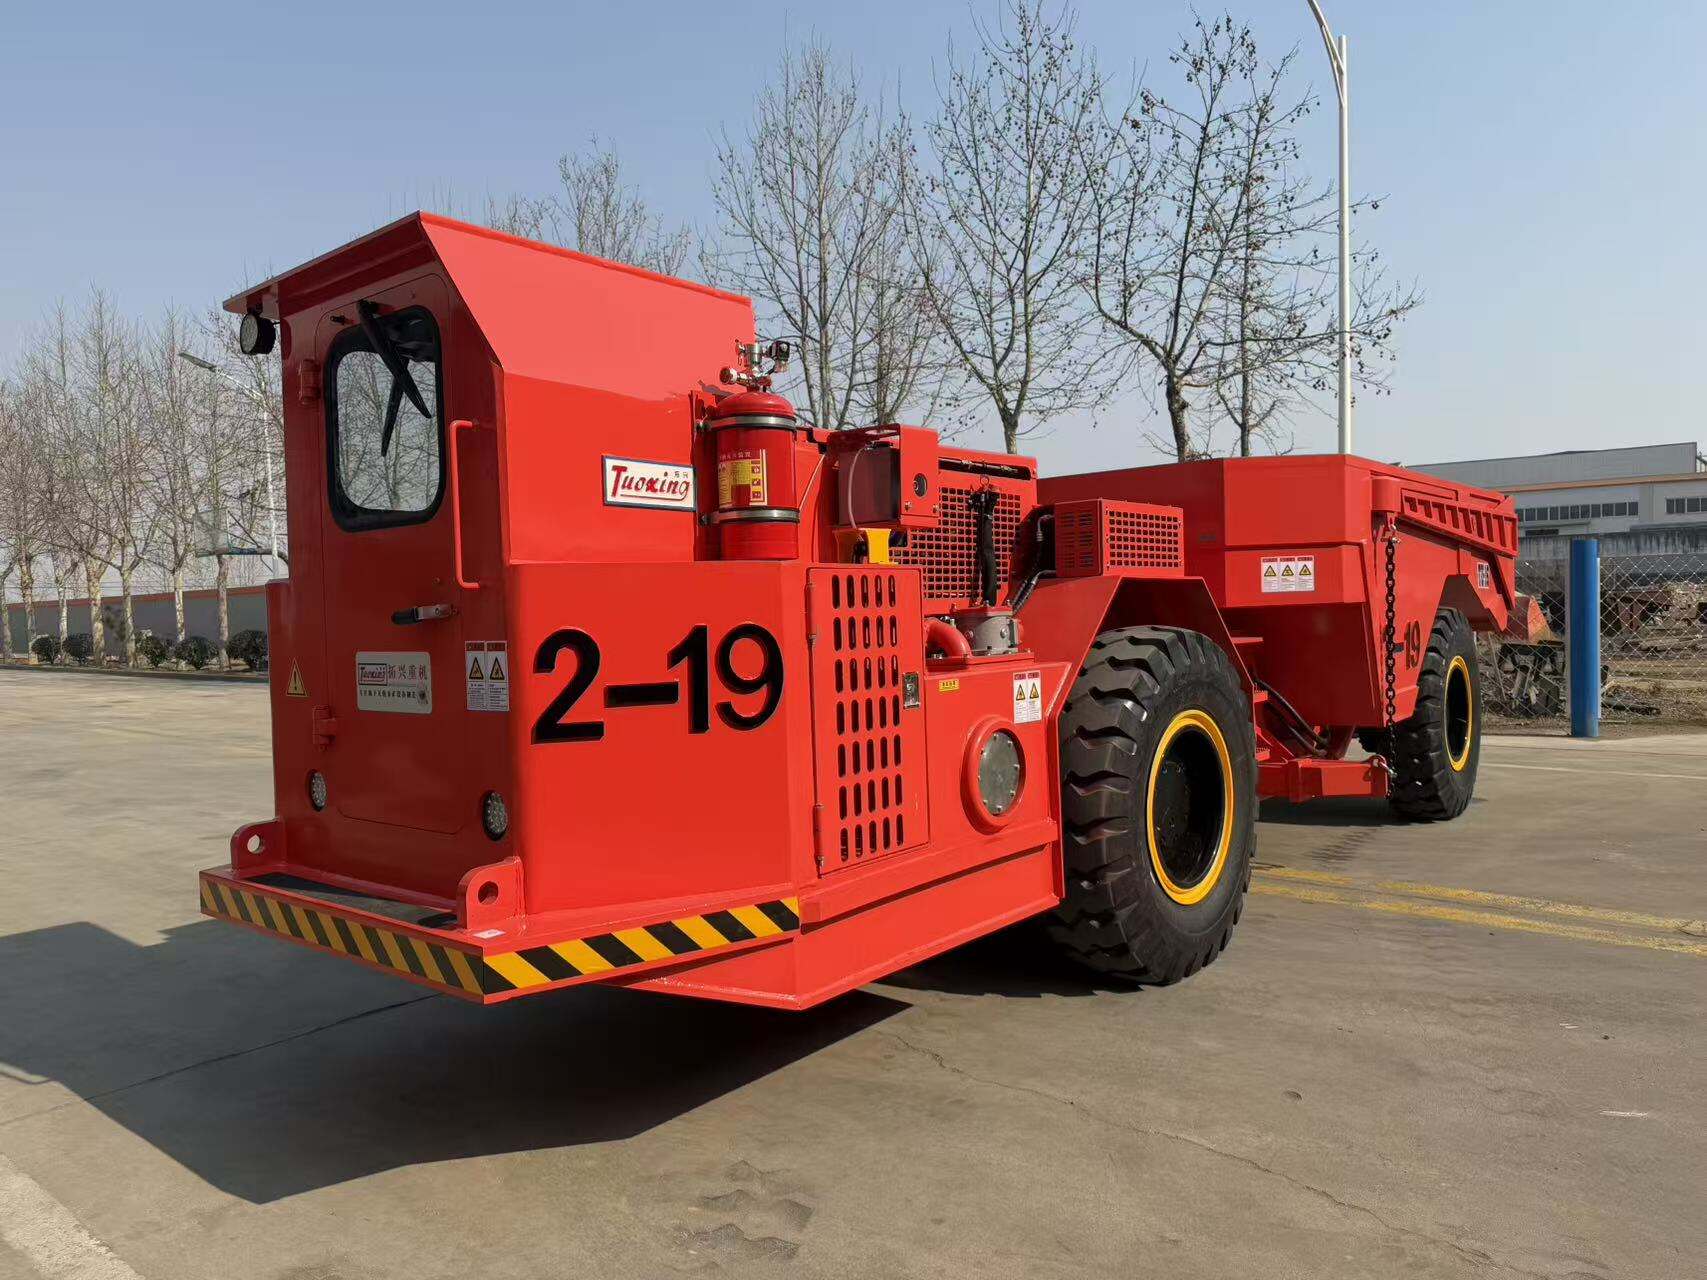
Бастапқы өндірістік самурынның бағасынан тыс жалпы иелену құнын талдау
Толық иелік құнын талдау — бастапқы өндірістік самурлардың бағасын қарастырудан асып түсетін маңызды көзқарасты ұсынады және жабдықтарды таңдаудың шынайы экономикалық әсерін жұмыс істеу мерзімі бойынша ашады. Сатып алу бағасы — отын шығындары, жөндеу шығындары, дөңгелектерді алмастыру, операторлардың жалақысы, сақтандыру ақылары, қаржыландыру шығындары және соңғы сатып алу құны сияқты күрделі қаржылық теңдеудегі бірінші құраушы болып табылады. Ақылды өндірістік кәсіпорындар өндірістік самурлардың бағасын осы кеңірек контексте бағалайды, осылайша нақты құнды анықтайды, ал бастапқы ең төмен бағаны таңдамайды. Отын шығындары әртүрлі самурлар моделінде әртүрлі болады: тиімді конструкциялар ескі немесе нашар оптимизацияланған нұсқаларға қарағанда жыл сайын мыңдаған галлон дизельді үнемдейді. Бұл отын үнемі әдетте 10–15 жылға созылатын жұмыс істеу мерзімінде жиналады және экономикалық бағытталған мен стандартты моделдер арасындағы бастапқы өндірістік самурлардың баға айырымынан асып түсуі мүмкін. Жөндеу талаптары бөлшектерге кететін шығындар, еңбек уақыты және жөндеу кезіндегі өндіріс жоғалтуы арқылы толық иелік құнына тікелей әсер етеді. Қол жетімді сервис нүктелерімен, тұрақты компоненттермен және ұзақ жөндеу аралықтарымен жасалған өндірістік самурлар бастапқы бағалары жоғары болуы мүмкін, бірақ бұл үнемділік осы үнемділікті қамтамасыз етеді. Дөңгелектер өндірістік кәсіпорындар үшін үлкен үнемділік шығындарын құрайды: бір ұлттық класстың самурының дөңгелегі ондаған мың доллар тұрады және салыстырмалы түрде қысқа қызмет көрсету мерзімінен кейін алмастырылуы керек. Өндірістік самурлардың бағасы дөңгелектердің тұтыну жылдамдығымен бірге бағалануы керек, себебі жоғары сапалы серіппелік жүйелері, оптималды салмақ таралуы және тиімді қуат/салмақ қатынасы бар самурлар дөңгелектердің қызмет көрсету мерзімін қатты ұзартады. Операторлардың тиімділігі самурлардың кабинасының ыңғайлылығына, көрініс аймағына, басқару жауап беруіне және шаршауын азайтып, өнімділікті арттыратын автоматтандыру функцияларына байланысты әртүрлі болады. Операторлардың тәжірибесін жақсартатын жоғары бағалы өндірістік самурлар қысқартылған оқыту уақыты, төмен айналым, аз қателер және жақсартылған цикл уақыты арқылы өлшенетін пайданы әкеледі, бұл барлық парк бойынша көбейеді. Сақтандыру шығындары жабдықтардың құнын, қауіпсіздік жазбаларын және алмастыру шығындарын көрсетеді, сондықтан өндірістік самурлардың бағасы мен қауіптерді басқару арасындағы байланыс күрделі болады. Алғысқа лайық қауіпсіздік функциялары бар самурлар саяси мерзім ішінде сақтандыру ақыларында жеңілдікке ие болуы мүмкін, олардың жоғары сатып алу бағасын теңестіреді. Қаржыландыру шарттары жалпы иелік экономикасына әсер етеді, мұнда пайыз мөлшерлері, төлем шарттары және алғы төлем талаптары жабдықтардың техникалық сипаттамалары мен сатып алушының несиелік қабілеттілігіне байланысты өзгереді. Қаржыландыру шығындарын қосқандағы тиімді өндірістік самурлардың бағасы жарияланған базалық бағалардан қатты ерекшеленуі мүмкін, сондықтан барлық төлем құрылымын талдау қажет. Қалдық құны және сатып алу потенциалы толық иелік теңдеуін аяқтайды, себебі сенімді өндірушілердің сапалы самурлары бюджеттік нұсқаларға қарағанда құнын жақсы сақтайды және кәсіпорындар соңында парктерін жаңартқанда немесе кішірейткенде көбірек капитал қайтарылады. Бұл толық өндірістік самурлардың бағасын талдау әдістемесі өндірістік компанияларға операциялық тиімділік пен рентабельділікке зиян келтірмей, қысқа мерзімді шығындарды азайтуға емес, ұзақ мерзімді қаржылық нәтижелерді оптималдауға мүмкіндік береді.
 EN